智慧树知到《计量经济学》章节测试答案
智慧树知到《计量经济学》章节测试答案
第一章单元测试
1、计量经济学是一门学科。
A.数学
B.统计学
C.经济学
D.计量学
正确答案:经济学
2、计量经济学的创始人是:
A.凯恩斯
B.弗里希
C.格兰杰
D.伍德里奇
正确答案:弗里希
3、计量经济学主要由、和三门学科的内容有机结合而成。
A.计量学
B.统计学
C.经济学
D.测度论
E.数学
正确答案:统计学;经济学;数学
4、国际计量经济学会成立标志着计量经济学作为一门独立学科地位的正式确立。
A.正确
B.错误
正确答案:A
5、计量经济学具有综合性、交叉性和边缘性的特点。
A.正确
B.错误
正确答案:A
6、计量经济模型一般由、、、等四个要素构成。
A.变量、公式、模型和方程
B.经济变量、数学变量、统计变量和计量软件
C.经济变量、参数、随机误差项和方程的形式
D.函数关系、因果关系、统计关系和计量关系
正确答案:经济变量、参数、随机误差项和方程的形式
7、对计量经济模型进行检验的三个常用准则是:
A.经济意义准则、统计检验准则和计量检验准则
B.线性准则、无偏性准则和最优性准则
C.正确准则、有效准则和简洁准则
D.渐进一致性准则、渐进有效性准则和渐进正态性准则
正确答案:经济意义准则、统计检验准则和计量检验准则
8、判断模型参数估计量的符号、大小、相互之间关系的合理性属于经济意义准则。
A.正确
B.错误
正确答案:A
9、在同一时间不同统计单位的相同统计指标组成的数据列是横截面数据。
A.正确
B.错误
正确答案:A
10、建立计量经济模型的一般步骤是:
A.模型设定,模型检验,参数估计,模型应用
B.搜集资料,参数估计,模型设定,模型应用
C.参数估计,模型应用,模型检验,改进模型
D.模型设定,参数估计,模型检验,模型应用
正确答案:模型设定,参数估计,模型检验,模型应用
第二章单元测试
1、进行回归分析时,当x取各种值时,y的条件均值的轨迹接近一条直线,该直线称为y对x的回归直线。
A.正确
B.错误
正确答案:A
2、将总体被解释变量y的条件均值表现为解释变量x的函数,这个函数称为总体回归函数。
A.正确
B.错误
正确答案:A
3、计量经济模型中引进随机扰动项的主要原因有:
A.作为未知影响因素的代表
B.可能存在模型的设定误差和变量的观测误差
C.作为众多细小影响因素的综合代表
D.经济现象的内在随机性
E.作为无法取得数据的已知因素的代表
正确答案:作为未知影响因素的代表;可能存在模型的设定误差和变量的观测误差;作为众多细小影响因素的综合代表;经济现象的内在随机性;作为无法取得数据的已知因素的代表
4、
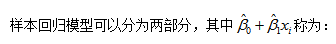
A.可解释分量
B.不可解释分量
C.系统分量
D.残差
正确答案:可解释分量;系统分量
5、回归分析中,最小二乘法的准则是指:
A.
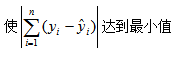
B.
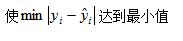
C.
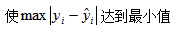
D.
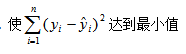
正确答案:
6、

A.有偏估计量
B.最优估计量
C.无偏估计量
D.最小二乘估计量
正确答案:无偏估计量
7、当回归模型满足假定SLR.1~SLR.3时, OLSE具有无偏性,如果还满足SLR.4,则OLSE具有有效性。
A.正确
B.错误
正确答案:A
8、
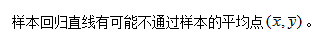
A.正确
B.错误
正确答案:B
9、利用一元回归模型对被解释变量平均值E(yf|xf)进行区间预测的上界是:
A.

B.
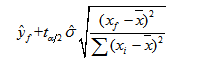
C.
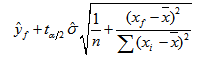
D.
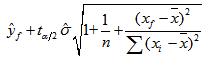
正确答案:
10、一元线性回归模型对回归系数显著性进行t检验,构造的t统计量为:
A.

B.

C.

D.

正确答案:
[$]
第三章单元测试
1、样本回归模型可以分为两部分,其中ei称为:
A.可解释分量
B.不可解释分量
C.系统分量
D.残差
正确答案:不可解释分量;残差
2、k元线性回归模型参数βj的置信度为1-α的置信区间为,n为样本个数。
A.
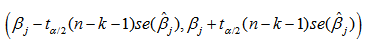
B.
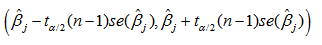
C.
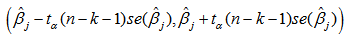
D.
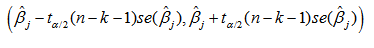
正确答案:
3、多元回归模型的矩阵形式是:
A.

B.

C.

D.

正确答案:
4、要使模型能够得出参数估计量,所要求的最小样本容量为n≥k+1,其中k为解释变量个数。
A.正确
B.错误
正确答案:A
5、多元线性回归分析,利用最小二乘法进行参数估计时要求:
A.
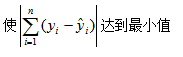
B.
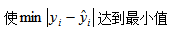
C.
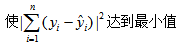
D.
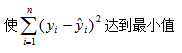
正确答案:
6、
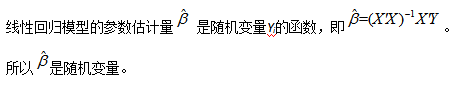
A.正确
B.错误
正确答案:A
7、在由n=30 的一组样本估计的、包含3个解释变量的线性回归模型中,计算的样本决定系数为0.8500,则调整后的决定系数为0.8327。
A.正确
B.错误
正确答案:A
8、下面关于样本决定系数的公式哪个是正确的:
A.

B.

C.

D.
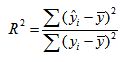
正确答案:
;
;
9、k元线性回归模型对回归系数显著性进行t检验,n为样本个数,原假设H0:bj=0,备选假设H1:bj¹0,当时拒绝原假设。
A.|t|≥ta/2(n-2)
B.t≥ta/2(n-2)
C.|t|≥ta/2(n-k-1)
D.t≥ta/2(n-k-1)
正确答案:|t|≥ta/2(n-k-1)
10、在假定MLR.1~假定MLR.5下,可以得到多元线性回归模型OLS估计量的抽样方差
A.
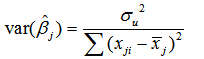
B.
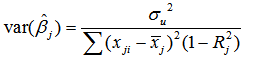
C.
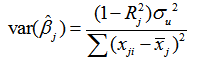
D.
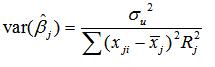
正确答案:
第四章单元测试
1、在多元线性回归模型中,若某个解释变量对其余解释变量的判定系数接近于1,则表明模型中存在
A.异方差
B.序列相关
C.多重共线性
D.高拟合优度
正确答案:多重共线性
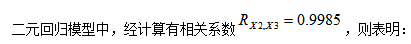
2、
保存
A.
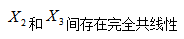
B.
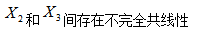
C.
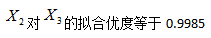
D.
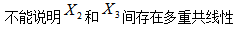
正确答案:
3、病态指数大于10时,认为多重共线性非常严重
A.正确
B.错误
正确答案:A
4、增加样本观测值就可以消除多重共线性
A.正确
B.错误
正确答案:B
5、在严重多重共线性下,OLS估计量仍是最佳线性无偏估计量。
A.正确
B.错误
正确答案:A
6、对于模型yt=b0+b1x1t+b2x2t +ut,与r12=0相比,r12=0.5时,估计量的方差将是原来的
A.1倍
B.1.33倍
C.1.8倍
D.2倍
正确答案:1.33倍
7、模型中存在严重的多重共线性的模型不能用于结构分析。
A.正确
B.错误
正确答案:A
8、如果方差膨胀因子VIF=10,则什么问题是严重的
A.异方差问题
B.序列相关问题
C.多重共线性问题
D.解释变量与随机项的相关性
正确答案:多重共线性问题
9、逐步回归法的特点有
A.局部最优
B.包含了前进法的优点
C.包含了后退法的优点
D.选择变量有进有出
E.全局最优
正确答案:局部最优;包含了前进法的优点;包含了后退法的优点;选择变量有进有出
10、法勒-格劳博检验可以完成以下哪些检验。
A.异方差
B.多重共线性
C.序列相关性
D.解释变量内生性
正确答案:多重共线性
第五章单元测试
1、在异方差条件下普通最小二乘法具有如下性质
A.有效性
B.无偏性
C.最小方差性
D.精确性
正确答案:无偏性
2、异方差性将导致
A.普通最小二乘法估计量有偏和非一致
B.普通最小二乘法估计量非有效
C.普通最小二乘法估计量的方差的估计量有偏
D.建立在普通最小二乘法估计基础上的假设检验失效
E.建立在普通最小二乘法估计基础上的预测区间变宽
正确答案:普通最小二乘法估计量非有效;普通最小二乘法估计量的方差的估计量有偏;建立在普通最小二乘法估计基础上的假设检验失效;建立在普通最小二乘法估计基础上的预测区间变宽
3、可以通过观测因变量y和解释变量x的散点图初步判别是否具有异方差
A.正确
B.错误
正确答案:A
4、White异方差检验的原假设是模型存在异方差。
A.正确
B.错误
正确答案:B
5、
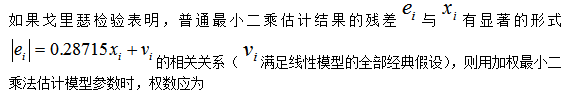
A.

B.

C.

D.

正确答案:
6、戈德德菲尔特——匡特检验可以
A.通过对两个子样本的残差平方和是否有较大差异来判别是否具有异方差的
B.检验递增的异方差
C.检验递减的异方差
D.检验复杂的异方差
正确答案:通过对两个子样本的残差平方和是否有较大差异来判别是否具有异方差的;检验递增的异方差;检验递减的异方差;检验复杂的异方差
7、下列哪种方法不是检验异方差的方法
A.戈德菲尔特——匡特检验
B.怀特检验
C.戈里瑟检验
D.方差膨胀因子检验
正确答案:方差膨胀因子检验
8、
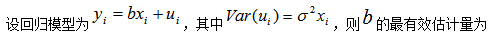
A.

B.
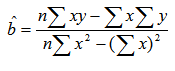
C.

D.

正确答案:
9、异方差情况下,通常的OLS估计一定高估了估计量的标准差。
A.正确
B.错误
正确答案:B
10、采用对数变换可以降低异方差的影响的优点是
A.使变量的测量值变小
B.对数线性变换有经济学意义
C.可以不用了解异方差的先验信息
D.会使方差比较稳定
E.对数变换一定能消除异方差的影响
正确答案:使变量的测量值变小;对数线性变换有经济学意义;会使方差比较稳定
第六章单元测试
1、
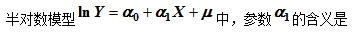
A.X的绝对量发生一定变动时,引起因变量Y的相对变化率
B.Y关于X的弹性
C.X的相对变化,引起Y的期望值绝对量变化
D.Y关于X的边际变化
正确答案:X的绝对量发生一定变动时,引起因变量Y的相对变化率
2、
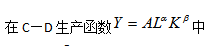
A.
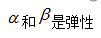
B.

C.

D.A是弹性
E.该函数可以转换为线性模型
正确答案:
;该函数可以转换为线性模型
3、下列模型中属于非线性回归模型的是
A.
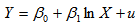
B.
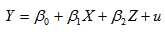
C.
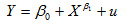
D.
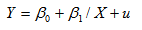
正确答案:
4、可以用多项式模型刻画总成本函数。边际成本函数和C-D生产函数
A.正确
B.错误
正确答案:B
5、
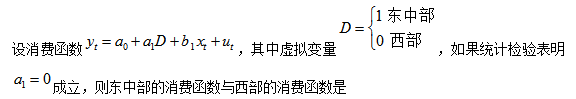
A.相互平行的
B.相互垂直的
C.相互交叉的
D.相互重叠的
正确答案:相互重叠的
6、
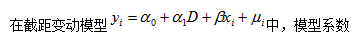
A.
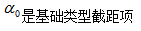
B.
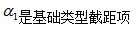
C.
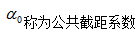
D.
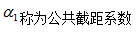
E.
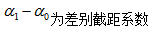
正确答案:
;
;
7、
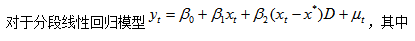
A.虚拟变量D代表品质因素
B.虚拟变量D代表数量因素
C.
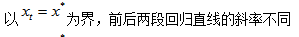
D.
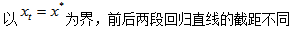
正确答案:虚拟变量D代表品质因素;
8、在引入虚拟变量后,普通最小二乘法的估计量只有大样本时才是无偏的。
A.正确
B.错误
正确答案:B
9、
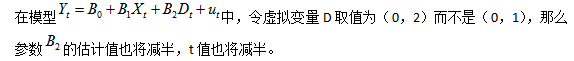
A.正确
B.错误
正确答案:B
10、对于含有截距项的计量经济模型,若想将一个含有m个互斥类型的定性因素引入到模型中,则应该引入虚拟变量个数为:
A.m
B.m -1
C.m +1
D.m - k
正确答案:m -1
第七章单元测试
1、
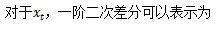
A.
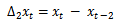
B.
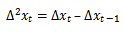
C.
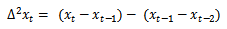
D.
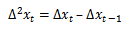
正确答案:
;
2、
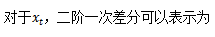
A.
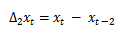
B.
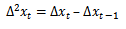
C.
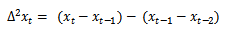
D.
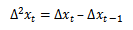
正确答案:
3、对时间序列回归分析时,确定性趋势会导致“II类伪回归”问题。
A.正确
B.错误
正确答案:B
4、时间序列回归中OLSE的有限样本性质为无偏性,有效性,正态性。
A.正确
B.错误
正确答案:A
5、有限样本条件下,时间序列回归OLSE的无偏性的假定条件为
A.参数线性假定
B.无多重共线性假定
C.随机项零条件均值假定(解释变量严格外生)
D.
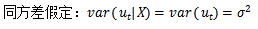
正确答案:参数线性假定;无多重共线性假定;随机项零条件均值假定(解释变量严格外生)
6、大样本条件下,时间序列回归要保证OLSE的渐进有效性不需要满足以下哪项假定?
A.参数线性假定
B.无多重共线性假定
C.弱相关性、平稳性假定
D.方差相关性假定
正确答案:方差相关性假定
7、
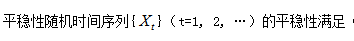
A.
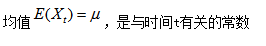
B.
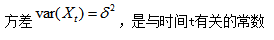
C.
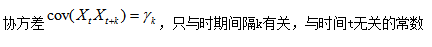
D.
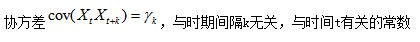
正确答案:
8、白噪声序列、随机游走序列、带漂移项的随机游走序列、带趋势项的随机游走序列都是非平稳序列。
A.正确
B.错误
正确答案:B
9、
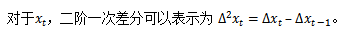
A.正确
B.错误
正确答案:B
10、
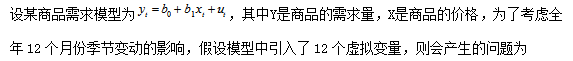
A.异方差性
B.序列相关
C.不完全的多重共线性
D.完全的多重共线性
正确答案:完全的多重共线性
第八章单元测试
1、自回归模型AR(p)平稳的条件是系数多项式方程的根全部在单位圆之外。
A.正确
B.错误
正确答案:A
2、ARMA模型建模前不需要检验序列的平稳性。
A.正确
B.错误
正确答案:B
3、ARMA(p,q)的样本自相关系数是
A.q阶拖尾
B.q阶截尾
C.p阶截尾
D.p阶拖尾
正确答案:q阶拖尾
4、平稳时间序列的偏相关系数和自相关系数拖尾,且缓慢衰减收敛,则该时间序列可能是()模型。
A.ARIMA(p,d,q)模型
B.ARMA(p,q)
C.AR(p)
D.MA(q)
正确答案:ARIMA(p,d,q)模型
5、如果线性时间序列是非平稳的,不可以直接利用ARMA(p,q)模型。
A.正确
B.错误
正确答案:B
6、确定VAR模型滞后阶数p的方法有
A.Wald统计量
B.DW值
C.AIC、SC、HQ等信息准则
D.格兰杰检验
正确答案:Wald统计量;AIC、SC、HQ等信息准则
7、最大滞后阶数p越大,待估参数会
A.变大
B.变小
C.不变
D.不确定
正确答案:变大
8、进行格兰杰因果性检验的变量可以是不平稳的。
A.正确
B.错误
正确答案:B
9、建立VAR模型的两项主要工作是确定模型的最大滞后阶数P和检验模型变量间的协整关系
A.正确
B.错误
正确答案:A
10、平稳变量建立的VAR模型是平稳的,而建立平稳VAR模型的变量不一定是平稳变量。
A.正确
B.错误
正确答案:A
第九章单元测试
1、非平稳时间序列的类型有
A.
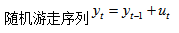
B.
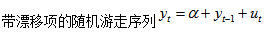
C.
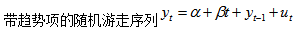
D.以上答案均正确
正确答案:以上答案均正确
2、下列关于时间序列计量模型的说法正确的有
A.直接对非平稳的时间序列变量进行回归,往往导致伪回归
B.检验序列平稳性常常采用单位根检验
C.非平稳的序列变量之间必定存在协整关系
D.因果关系检验是基于变量滞后值对应变量的预测能力
E.这种关系是否存在室判断计算模型是否为真的重要依据
正确答案:直接对非平稳的时间序列变量进行回归,往往导致伪回归;检验序列平稳性常常采用单位根检验;因果关系检验是基于变量滞后值对应变量的预测能力;这种关系是否存在室判断计算模型是否为真的重要依据
3、ADF检验中的三个模型必须同时拒绝原假设,才可以认为该序列是平稳的。
A.正确
B.错误
正确答案:B
4、当随机误差项存在自相关时,进行单位根检验通过()实现。
A.DF检验
B.ADF检验
C.EG检验
D.DW检验
正确答案:ADF检验
5、误差修正模型的优点有
A.消除了变量可能存在的趋势因素,从而避免了虚假回归问题
B.消除模型可能存在的多重共线性问题
C.保证了变量水平值的信息没有被忽视
D.该模型可以用经典的回归方法进行估计
正确答案:消除了变量可能存在的趋势因素,从而避免了虚假回归问题;消除模型可能存在的多重共线性问题;保证了变量水平值的信息没有被忽视;该模型可以用经典的回归方法进行估计
6、协整是具有相同变化趋势的高阶单整变量之间所具有的均衡关系。
A.正确
B.错误
正确答案:A
7、古拉扎蒂检验是通过对虚拟变量有关系数的显著性来判断断点前后经济结构是否稳定。
A.正确
B.错误
正确答案:A
8、数据集共有n个样本,有k个自变量,通过邹至庄检验对经济结构的稳定性进行检验,在检验中统计量在原假设下符合分布的自由度为
A.n-(k+1)
B.n-2(k+1)
C.k+1,n-2(k+1)
D.n-(k+1),n-2(k+1)
正确答案:k+1,n-2(k+1)
9、有关EG检验的说法正确的是
A.拒绝零假设说明被检验变量之间存在协鏊关系
B.接受零假设说明被检验变量之间存在协整关系
C.拒绝零假设说明被检验变量之间不存在协整关系
D.接受零假设说明被检验变量之间不存在协整关系
正确答案:拒绝零假设说明被检验变量之间存在协鏊关系
10、下列对线性回归方程进行结构稳定性的检验是
A.邹至庄检验
B.单位根检验
C.格兰杰检验
D.古扎拉蒂检验
E.怀特检验
正确答案:邹至庄检验;古扎拉蒂检验
第十章单元测试
1、随机误差项自相关系数的取值范围为
A.[-1,1]
B.[0,4]
C.[-4,4]
D.[0,1]
正确答案:[-1,1]
2、如果模型yt=β0+β1xt+ut,可以说明不存在随机误差项自相关问题的是
A.cov(xt,ut)=0
B.cov(us,ut)=0(t≠s)
C.cov(xt,ut)≠0
D.cov(us,ut)≠0(t≠s)
正确答案:cov(us,ut)=0(t≠s)
3、模型yt=β0+β1xt+ut的随机误差项自相关系数为-2.21,说明该模型存在随机误差项自相关问题。
A.正确
B.错误
正确答案:B
4、DW检验能够检验误差项高阶自回归问题。
A.正确
B.错误
正确答案:B
5、DW统计量的取值范围是
A.[-1,1]
B.[0,4]
C.[-4,4]
D.[0,1]
正确答案:[0,4]
6、下列能对随机误差项自相关进行的检验的有
A.布殊-戈弗雷检验
B.误差项一阶自相关检验
C.ADF检验
D.DW检验
E.VIF检验
正确答案:布殊-戈弗雷检验;误差项一阶自相关检验;DW检验
7、误差项自相关模型的修正方法有
A.EG两步法
B.德宾两步法
C.工具变量法
D.科克伦-奥克特迭代法
E.加权最小二乘法
正确答案:德宾两步法;科克伦-奥克特迭代法
8、DW在0到4之间取值,DW值越接近于2,说明自相关程度越小,DW值越接近于0,说明正自相关程度越高,DW值越接近于4,说明负自相关程度越高。
A.正确
B.错误
正确答案:A
9、如果随机误差项的方差随解释变量变化而变化,则线性回归模型存在随机误差项的自相关。
A.正确
B.错误
正确答案:B
10、根据数据集,其一元线性回归模型的DW统计量为2.78。已知样本量为20,解释变量个数为1,在显著性水平为0.05时,查表可得dl=1,du=1.41,则可以判断
A.存在完全的负一阶自相关
B.存在完全的正的一阶自相关
C.不能判断是否存在一阶自相关
D.不存在序列自相关
正确答案:不能判断是否存在一阶自相关
第一章单元测试
1、计量经济学是一门学科。
A.数学
B.统计学
C.经济学
D.计量学
正确答案:经济学
2、计量经济学的创始人是:
A.凯恩斯
B.弗里希
C.格兰杰
D.伍德里奇
正确答案:弗里希
3、计量经济学主要由、和三门学科的内容有机结合而成。
A.计量学
B.统计学
C.经济学
D.测度论
E.数学
正确答案:统计学;经济学;数学
4、国际计量经济学会成立标志着计量经济学作为一门独立学科地位的正式确立。
A.正确
B.错误
正确答案:A
5、计量经济学具有综合性、交叉性和边缘性的特点。
A.正确
B.错误
正确答案:A
6、计量经济模型一般由、、、等四个要素构成。
A.变量、公式、模型和方程
B.经济变量、数学变量、统计变量和计量软件
C.经济变量、参数、随机误差项和方程的形式
D.函数关系、因果关系、统计关系和计量关系
正确答案:经济变量、参数、随机误差项和方程的形式
7、对计量经济模型进行检验的三个常用准则是:
A.经济意义准则、统计检验准则和计量检验准则
B.线性准则、无偏性准则和最优性准则
C.正确准则、有效准则和简洁准则
D.渐进一致性准则、渐进有效性准则和渐进正态性准则
正确答案:经济意义准则、统计检验准则和计量检验准则
8、判断模型参数估计量的符号、大小、相互之间关系的合理性属于经济意义准则。
A.正确
B.错误
正确答案:A
9、在同一时间不同统计单位的相同统计指标组成的数据列是横截面数据。
A.正确
B.错误
正确答案:A
10、建立计量经济模型的一般步骤是:
A.模型设定,模型检验,参数估计,模型应用
B.搜集资料,参数估计,模型设定,模型应用
C.参数估计,模型应用,模型检验,改进模型
D.模型设定,参数估计,模型检验,模型应用
正确答案:模型设定,参数估计,模型检验,模型应用
第二章单元测试
1、进行回归分析时,当x取各种值时,y的条件均值的轨迹接近一条直线,该直线称为y对x的回归直线。
A.正确
B.错误
正确答案:A
2、将总体被解释变量y的条件均值表现为解释变量x的函数,这个函数称为总体回归函数。
A.正确
B.错误
正确答案:A
3、计量经济模型中引进随机扰动项的主要原因有:
A.作为未知影响因素的代表
B.可能存在模型的设定误差和变量的观测误差
C.作为众多细小影响因素的综合代表
D.经济现象的内在随机性
E.作为无法取得数据的已知因素的代表
正确答案:作为未知影响因素的代表;可能存在模型的设定误差和变量的观测误差;作为众多细小影响因素的综合代表;经济现象的内在随机性;作为无法取得数据的已知因素的代表
4、
A.可解释分量
B.不可解释分量
C.系统分量
D.残差
正确答案:可解释分量;系统分量
5、回归分析中,最小二乘法的准则是指:
A.
B.
C.
D.
正确答案:
6、
A.有偏估计量
B.最优估计量
C.无偏估计量
D.最小二乘估计量
正确答案:无偏估计量
7、当回归模型满足假定SLR.1~SLR.3时, OLSE具有无偏性,如果还满足SLR.4,则OLSE具有有效性。
A.正确
B.错误
正确答案:A
8、
A.正确
B.错误
正确答案:B
9、利用一元回归模型对被解释变量平均值E(yf|xf)进行区间预测的上界是:
A.
B.
C.
D.
正确答案:
10、一元线性回归模型对回归系数显著性进行t检验,构造的t统计量为:
A.
B.
C.
D.
正确答案:
[$]
第三章单元测试
1、样本回归模型可以分为两部分,其中ei称为:
A.可解释分量
B.不可解释分量
C.系统分量
D.残差
正确答案:不可解释分量;残差
2、k元线性回归模型参数βj的置信度为1-α的置信区间为,n为样本个数。
A.
B.
C.
D.
正确答案:
3、多元回归模型的矩阵形式是:
A.
B.
C.
D.
正确答案:
4、要使模型能够得出参数估计量,所要求的最小样本容量为n≥k+1,其中k为解释变量个数。
A.正确
B.错误
正确答案:A
5、多元线性回归分析,利用最小二乘法进行参数估计时要求:
A.
B.
C.
D.
正确答案:
6、
A.正确
B.错误
正确答案:A
7、在由n=30 的一组样本估计的、包含3个解释变量的线性回归模型中,计算的样本决定系数为0.8500,则调整后的决定系数为0.8327。
A.正确
B.错误
正确答案:A
8、下面关于样本决定系数的公式哪个是正确的:
A.
B.
C.
D.
正确答案:
;
;
9、k元线性回归模型对回归系数显著性进行t检验,n为样本个数,原假设H0:bj=0,备选假设H1:bj¹0,当时拒绝原假设。
A.|t|≥ta/2(n-2)
B.t≥ta/2(n-2)
C.|t|≥ta/2(n-k-1)
D.t≥ta/2(n-k-1)
正确答案:|t|≥ta/2(n-k-1)
10、在假定MLR.1~假定MLR.5下,可以得到多元线性回归模型OLS估计量的抽样方差
A.
B.
C.
D.
正确答案:
第四章单元测试
1、在多元线性回归模型中,若某个解释变量对其余解释变量的判定系数接近于1,则表明模型中存在
A.异方差
B.序列相关
C.多重共线性
D.高拟合优度
正确答案:多重共线性
2、
保存
A.
B.
C.
D.
正确答案:
3、病态指数大于10时,认为多重共线性非常严重
A.正确
B.错误
正确答案:A
4、增加样本观测值就可以消除多重共线性
A.正确
B.错误
正确答案:B
5、在严重多重共线性下,OLS估计量仍是最佳线性无偏估计量。
A.正确
B.错误
正确答案:A
6、对于模型yt=b0+b1x1t+b2x2t +ut,与r12=0相比,r12=0.5时,估计量的方差将是原来的
A.1倍
B.1.33倍
C.1.8倍
D.2倍
正确答案:1.33倍
7、模型中存在严重的多重共线性的模型不能用于结构分析。
A.正确
B.错误
正确答案:A
8、如果方差膨胀因子VIF=10,则什么问题是严重的
A.异方差问题
B.序列相关问题
C.多重共线性问题
D.解释变量与随机项的相关性
正确答案:多重共线性问题
9、逐步回归法的特点有
A.局部最优
B.包含了前进法的优点
C.包含了后退法的优点
D.选择变量有进有出
E.全局最优
正确答案:局部最优;包含了前进法的优点;包含了后退法的优点;选择变量有进有出
10、法勒-格劳博检验可以完成以下哪些检验。
A.异方差
B.多重共线性
C.序列相关性
D.解释变量内生性
正确答案:多重共线性
第五章单元测试
1、在异方差条件下普通最小二乘法具有如下性质
A.有效性
B.无偏性
C.最小方差性
D.精确性
正确答案:无偏性
2、异方差性将导致
A.普通最小二乘法估计量有偏和非一致
B.普通最小二乘法估计量非有效
C.普通最小二乘法估计量的方差的估计量有偏
D.建立在普通最小二乘法估计基础上的假设检验失效
E.建立在普通最小二乘法估计基础上的预测区间变宽
正确答案:普通最小二乘法估计量非有效;普通最小二乘法估计量的方差的估计量有偏;建立在普通最小二乘法估计基础上的假设检验失效;建立在普通最小二乘法估计基础上的预测区间变宽
3、可以通过观测因变量y和解释变量x的散点图初步判别是否具有异方差
A.正确
B.错误
正确答案:A
4、White异方差检验的原假设是模型存在异方差。
A.正确
B.错误
正确答案:B
5、
A.
B.
C.
D.
正确答案:
6、戈德德菲尔特——匡特检验可以
A.通过对两个子样本的残差平方和是否有较大差异来判别是否具有异方差的
B.检验递增的异方差
C.检验递减的异方差
D.检验复杂的异方差
正确答案:通过对两个子样本的残差平方和是否有较大差异来判别是否具有异方差的;检验递增的异方差;检验递减的异方差;检验复杂的异方差
7、下列哪种方法不是检验异方差的方法
A.戈德菲尔特——匡特检验
B.怀特检验
C.戈里瑟检验
D.方差膨胀因子检验
正确答案:方差膨胀因子检验
8、
A.
B.
C.
D.
正确答案:
9、异方差情况下,通常的OLS估计一定高估了估计量的标准差。
A.正确
B.错误
正确答案:B
10、采用对数变换可以降低异方差的影响的优点是
A.使变量的测量值变小
B.对数线性变换有经济学意义
C.可以不用了解异方差的先验信息
D.会使方差比较稳定
E.对数变换一定能消除异方差的影响
正确答案:使变量的测量值变小;对数线性变换有经济学意义;会使方差比较稳定
第六章单元测试
1、
A.X的绝对量发生一定变动时,引起因变量Y的相对变化率
B.Y关于X的弹性
C.X的相对变化,引起Y的期望值绝对量变化
D.Y关于X的边际变化
正确答案:X的绝对量发生一定变动时,引起因变量Y的相对变化率
2、
A.
B.
C.
D.A是弹性
E.该函数可以转换为线性模型
正确答案:
;该函数可以转换为线性模型
3、下列模型中属于非线性回归模型的是
A.
B.
C.
D.
正确答案:
4、可以用多项式模型刻画总成本函数。边际成本函数和C-D生产函数
A.正确
B.错误
正确答案:B
5、
A.相互平行的
B.相互垂直的
C.相互交叉的
D.相互重叠的
正确答案:相互重叠的
6、
A.
B.
C.
D.
E.
正确答案:
;
;
7、
A.虚拟变量D代表品质因素
B.虚拟变量D代表数量因素
C.
D.
正确答案:虚拟变量D代表品质因素;
8、在引入虚拟变量后,普通最小二乘法的估计量只有大样本时才是无偏的。
A.正确
B.错误
正确答案:B
9、
A.正确
B.错误
正确答案:B
10、对于含有截距项的计量经济模型,若想将一个含有m个互斥类型的定性因素引入到模型中,则应该引入虚拟变量个数为:
A.m
B.m -1
C.m +1
D.m - k
正确答案:m -1
第七章单元测试
1、
A.
B.
C.
D.
正确答案:
;
2、
A.
B.
C.
D.
正确答案:
3、对时间序列回归分析时,确定性趋势会导致“II类伪回归”问题。
A.正确
B.错误
正确答案:B
4、时间序列回归中OLSE的有限样本性质为无偏性,有效性,正态性。
A.正确
B.错误
正确答案:A
5、有限样本条件下,时间序列回归OLSE的无偏性的假定条件为
A.参数线性假定
B.无多重共线性假定
C.随机项零条件均值假定(解释变量严格外生)
D.
正确答案:参数线性假定;无多重共线性假定;随机项零条件均值假定(解释变量严格外生)
6、大样本条件下,时间序列回归要保证OLSE的渐进有效性不需要满足以下哪项假定?
A.参数线性假定
B.无多重共线性假定
C.弱相关性、平稳性假定
D.方差相关性假定
正确答案:方差相关性假定
7、
A.
B.
C.
D.
正确答案:
8、白噪声序列、随机游走序列、带漂移项的随机游走序列、带趋势项的随机游走序列都是非平稳序列。
A.正确
B.错误
正确答案:B
9、
A.正确
B.错误
正确答案:B
10、
A.异方差性
B.序列相关
C.不完全的多重共线性
D.完全的多重共线性
正确答案:完全的多重共线性
第八章单元测试
1、自回归模型AR(p)平稳的条件是系数多项式方程的根全部在单位圆之外。
A.正确
B.错误
正确答案:A
2、ARMA模型建模前不需要检验序列的平稳性。
A.正确
B.错误
正确答案:B
3、ARMA(p,q)的样本自相关系数是
A.q阶拖尾
B.q阶截尾
C.p阶截尾
D.p阶拖尾
正确答案:q阶拖尾
4、平稳时间序列的偏相关系数和自相关系数拖尾,且缓慢衰减收敛,则该时间序列可能是()模型。
A.ARIMA(p,d,q)模型
B.ARMA(p,q)
C.AR(p)
D.MA(q)
正确答案:ARIMA(p,d,q)模型
5、如果线性时间序列是非平稳的,不可以直接利用ARMA(p,q)模型。
A.正确
B.错误
正确答案:B
6、确定VAR模型滞后阶数p的方法有
A.Wald统计量
B.DW值
C.AIC、SC、HQ等信息准则
D.格兰杰检验
正确答案:Wald统计量;AIC、SC、HQ等信息准则
7、最大滞后阶数p越大,待估参数会
A.变大
B.变小
C.不变
D.不确定
正确答案:变大
8、进行格兰杰因果性检验的变量可以是不平稳的。
A.正确
B.错误
正确答案:B
9、建立VAR模型的两项主要工作是确定模型的最大滞后阶数P和检验模型变量间的协整关系
A.正确
B.错误
正确答案:A
10、平稳变量建立的VAR模型是平稳的,而建立平稳VAR模型的变量不一定是平稳变量。
A.正确
B.错误
正确答案:A
第九章单元测试
1、非平稳时间序列的类型有
A.
B.
C.
D.以上答案均正确
正确答案:以上答案均正确
2、下列关于时间序列计量模型的说法正确的有
A.直接对非平稳的时间序列变量进行回归,往往导致伪回归
B.检验序列平稳性常常采用单位根检验
C.非平稳的序列变量之间必定存在协整关系
D.因果关系检验是基于变量滞后值对应变量的预测能力
E.这种关系是否存在室判断计算模型是否为真的重要依据
正确答案:直接对非平稳的时间序列变量进行回归,往往导致伪回归;检验序列平稳性常常采用单位根检验;因果关系检验是基于变量滞后值对应变量的预测能力;这种关系是否存在室判断计算模型是否为真的重要依据
3、ADF检验中的三个模型必须同时拒绝原假设,才可以认为该序列是平稳的。
A.正确
B.错误
正确答案:B
4、当随机误差项存在自相关时,进行单位根检验通过()实现。
A.DF检验
B.ADF检验
C.EG检验
D.DW检验
正确答案:ADF检验
5、误差修正模型的优点有
A.消除了变量可能存在的趋势因素,从而避免了虚假回归问题
B.消除模型可能存在的多重共线性问题
C.保证了变量水平值的信息没有被忽视
D.该模型可以用经典的回归方法进行估计
正确答案:消除了变量可能存在的趋势因素,从而避免了虚假回归问题;消除模型可能存在的多重共线性问题;保证了变量水平值的信息没有被忽视;该模型可以用经典的回归方法进行估计
6、协整是具有相同变化趋势的高阶单整变量之间所具有的均衡关系。
A.正确
B.错误
正确答案:A
7、古拉扎蒂检验是通过对虚拟变量有关系数的显著性来判断断点前后经济结构是否稳定。
A.正确
B.错误
正确答案:A
8、数据集共有n个样本,有k个自变量,通过邹至庄检验对经济结构的稳定性进行检验,在检验中统计量在原假设下符合分布的自由度为
A.n-(k+1)
B.n-2(k+1)
C.k+1,n-2(k+1)
D.n-(k+1),n-2(k+1)
正确答案:k+1,n-2(k+1)
9、有关EG检验的说法正确的是
A.拒绝零假设说明被检验变量之间存在协鏊关系
B.接受零假设说明被检验变量之间存在协整关系
C.拒绝零假设说明被检验变量之间不存在协整关系
D.接受零假设说明被检验变量之间不存在协整关系
正确答案:拒绝零假设说明被检验变量之间存在协鏊关系
10、下列对线性回归方程进行结构稳定性的检验是
A.邹至庄检验
B.单位根检验
C.格兰杰检验
D.古扎拉蒂检验
E.怀特检验
正确答案:邹至庄检验;古扎拉蒂检验
第十章单元测试
1、随机误差项自相关系数的取值范围为
A.[-1,1]
B.[0,4]
C.[-4,4]
D.[0,1]
正确答案:[-1,1]
2、如果模型yt=β0+β1xt+ut,可以说明不存在随机误差项自相关问题的是
A.cov(xt,ut)=0
B.cov(us,ut)=0(t≠s)
C.cov(xt,ut)≠0
D.cov(us,ut)≠0(t≠s)
正确答案:cov(us,ut)=0(t≠s)
3、模型yt=β0+β1xt+ut的随机误差项自相关系数为-2.21,说明该模型存在随机误差项自相关问题。
A.正确
B.错误
正确答案:B
4、DW检验能够检验误差项高阶自回归问题。
A.正确
B.错误
正确答案:B
5、DW统计量的取值范围是
A.[-1,1]
B.[0,4]
C.[-4,4]
D.[0,1]
正确答案:[0,4]
6、下列能对随机误差项自相关进行的检验的有
A.布殊-戈弗雷检验
B.误差项一阶自相关检验
C.ADF检验
D.DW检验
E.VIF检验
正确答案:布殊-戈弗雷检验;误差项一阶自相关检验;DW检验
7、误差项自相关模型的修正方法有
A.EG两步法
B.德宾两步法
C.工具变量法
D.科克伦-奥克特迭代法
E.加权最小二乘法
正确答案:德宾两步法;科克伦-奥克特迭代法
8、DW在0到4之间取值,DW值越接近于2,说明自相关程度越小,DW值越接近于0,说明正自相关程度越高,DW值越接近于4,说明负自相关程度越高。
A.正确
B.错误
正确答案:A
9、如果随机误差项的方差随解释变量变化而变化,则线性回归模型存在随机误差项的自相关。
A.正确
B.错误
正确答案:B
10、根据数据集,其一元线性回归模型的DW统计量为2.78。已知样本量为20,解释变量个数为1,在显著性水平为0.05时,查表可得dl=1,du=1.41,则可以判断
A.存在完全的负一阶自相关
B.存在完全的正的一阶自相关
C.不能判断是否存在一阶自相关
D.不存在序列自相关
正确答案:不能判断是否存在一阶自相关