智慧树知到《金融工程》章节测试答案
智慧树知到《金融工程》章节测试答案
第一章单元测试
1、无风险套利是指
A.无需初始投资, 也无需承担任何风险, 就有可能获利而绝对没有亏损的可能
B.需要一定初始投资, 同时也需要承担一定风险, 才可能获利而绝对没有亏损的可能
C.需要一定的初始投资, 但无需承担任何风险, 就有可能获利而绝对没有亏损的可能
D.无需初始投资, 但需要承担一定的风险, 就有可能获利而绝对没有亏损的可能
正确答案:无需初始投资, 也无需承担任何风险, 就有可能获利而绝对没有亏损的可能
2、当达到无套利均衡时,期货合约到期时将会出现
A.即期(现货)价格与期货价格的关系不确定
B.即期(现货)价格高于期货价格
C.即期(现货)价格等于期货价格
D.即期(现货)价格低于期货价格
正确答案:即期(现货)价格等于期货价格
3、投资性资产以价值变动为持有条件,消费性资产以使用价值的运用为持有目的
A.投资性资产是指有众多投资者主要为了进行投资而持有的资产,如股票、债券、黄金和白银
B.消费性资产主要是为了进行消费而持有的资产,如黄铜、石油、腩肉等商品
C.投资性资产以价值变动为持有条件,消费性资产以使用价值的运用为持有目的
D.投资性资产不排除其有消费用途
正确答案:投资性资产是指有众多投资者主要为了进行投资而持有的资产,如股票、债券、黄金和白银;消费性资产主要是为了进行消费而持有的资产,如黄铜、石油、腩肉等商品;投资性资产以价值变动为持有条件,消费性资产以使用价值的运用为持有目的;投资性资产不排除其有消费用途
4、根据定价公式,均衡的期货价格和下面哪些因素有关
A.距离合约到期的时间
B.无风险利率
C.标的资产在合约期内产生的收入
D.标的资产的现货价格
正确答案:距离合约到期的时间;无风险利率;标的资产在合约期内产生的收入;标的资产的现货价格
5、以下说法正确的是
A.消费性资产的期货定价必须考虑其便利收益带来的影响
B.虽然期货价格在一定程度上具有引领当前标的资产现货价格变化的信号功能,但是在进行预测的时候,期货价格不能被用来作为未来现货价格的无偏估计
C.对消费性资产和投资性资产的期货定价是无差异的
D.对消费性资产的期货定价不能简单套用投资性资产期货定价的持有成本模型
正确答案:消费性资产的期货定价必须考虑其便利收益带来的影响;虽然期货价格在一定程度上具有引领当前标的资产现货价格变化的信号功能,但是在进行预测的时候,期货价格不能被用来作为未来现货价格的无偏估计;对消费性资产的期货定价不能简单套用投资性资产期货定价的持有成本模型
6、衍生品市场的主要参与者有
A.投机者
B.套利者
C.套期保值者
正确答案:投机者;套利者;套期保值者
7、下面属于投资性资产的有
A.白银
B.股票
C.黄金
D.大豆
正确答案:白银;股票;黄金;大豆
8、在无套利均衡分析的远期/期货定价中,以下说法正确的是
A.在有效的金融市场上,任何一项金融资产的定价,应当使得利用该项金融资产进行套利的机会不复存在
B.无套利均衡定价的结果仅仅适用于风险中性的世界
C.套利机会消除后所确定的均衡价格,与市场参与者的风险偏好无关
D.市场参与者的风险偏好会影响无套利均衡定价的结果
正确答案:在有效的金融市场上,任何一项金融资产的定价,应当使得利用该项金融资产进行套利的机会不复存在;套利机会消除后所确定的均衡价格,与市场参与者的风险偏好无关
9、以下说法正确的是
A.投资性资产是指有众多投资者主要为了进行投资而持有的资产,如股票、债券、黄金和白银
B.投资性资产以价值变动为持有条件,消费性资产以使用价值的运用为持有目的
C.消费性资产主要是为了进行消费而持有的资产,如黄铜、石油、腩肉等商品
D.投资性资产不排除其有消费用途
正确答案:投资性资产是指有众多投资者主要为了进行投资而持有的资产,如股票、债券、黄金和白银;投资性资产以价值变动为持有条件,消费性资产以使用价值的运用为持有目的;消费性资产主要是为了进行消费而持有的资产,如黄铜、石油、腩肉等商品;投资性资产不排除其有消费用途
10、如果一笔金额为X的资金投资n年,年利率为R,一年计息m次(一年的复利计息频率为m),则n年后的终值为
A.X(1+R/m)^(m-n)
B.X(1+R/m)^mn
C.X(1-R/m)^(m+n)
D.X(1-R/m)^mn
正确答案:X(1+R/m)^mn
第二章单元测试
1、远期合约的多头是
A.经纪人
B.合约的卖方
C.合约的买方
D.拥有买入标的资产权利的人
正确答案:合约的买方
2、关于远期合约说法正确的是
A.远期合约是一种非标准化的合约
B.远期合约在交易所内进行交易
C.远期合约具有灵活性,所以其信用风险较期货交易更低
D.远期合约的多头方获得的是权利,空头方将面临义务
正确答案:远期合约是一种非标准化的合约
3、以下关于期货的结算说法错误的是
A.期货实行每日盯市制度,即客户以开仓后,当天的盈亏是将交易所结算价与客户开仓价比较的结果,在此之后,平仓之前,客户每天的单日盈亏是交易所前一交易日结算价与当天结算价比较的结果
B.期货实行每日结算制度,客户在持仓阶段每天的单日盈亏都将直接在其保证金账户上划拨。当客户处于盈利状态时,只要其保证金账户上的金额超过初始保证金的数额,则客户可以将超过部分提现;当处于亏损状态时,一旦保证金余额低于维持保证金的数额,则客户必须追加保证金,否则就会被强制平仓
C.客户平仓之后的总盈亏是其保证金账户最初数额与最终数额之差
D.客户平仓后,其总盈亏可以由其开仓价与其平仓价的比较得出,也可由所有的单日盈亏累加得出
正确答案:客户平仓之后的总盈亏是其保证金账户最初数额与最终数额之差
4、一位投资者是小麦期货合约的空头方,这意味着
A.这位投资者有权利在期货合约到期时买入小麦
B.这位投资者有义务在期货合约到期时卖出小麦
C.这位投资者有权利在期货合约到期时卖出小麦
D.这位投资者有义务在期货合约到期时买入小麦
正确答案:这位投资者有义务在期货合约到期时卖出小麦
5、一位投资者是玉米远期合约的多头方,下面哪个公式表达了合约到期时多头方眼里的合约价值(K为远期合约的交割价格,ST为到期时的玉米现货价格)
A.max(St-K)
B.St-K
C.max(K-St)
D.K-St
正确答案:St-K
6、远期合约中的违约风险是指
A.典型的远期合约具有盯市的特点,可以降低违约风险
B.因一方无法履行合约义务而对另一方造成的风险
C.只有在交割时支付现金的远期空头会面临违约风险
D.只有远期多头会面临违约风险,是指合约空头没有资产用于交割的概率
正确答案:因一方无法履行合约义务而对另一方造成的风险
7、下列关于FRA的说法中,不正确的是
A.远期利率是由即期利率推导出来的未来一段时间的利率
B.从本质上说,FRA是在一固定利率下的远期对远期贷款,只是没有发生实际的贷款支付
C.远期利率协议是一种基于利率的衍生产品
D.由于FRA的交割日是在名义贷款期末,因此交割额的计算不需要进行贴现
正确答案:由于FRA的交割日是在名义贷款期末,因此交割额的计算不需要进行贴现
8、假设一种无红利支付的股票目前的市价为20元,无风险连续复利年利率为10%,该股票3个月期远期价格为
A.40.51元
B.20.51元
C.10.51元
D.20.55元
正确答案:20.51元
9、一种玉米期货合约有如下到期月份:1月、3月、6月、9月和12月。如果利用这种期货合约进行套期保值,套期保值的结束时间为4月,应该选择哪月到期的期货合约进行套期保值
A.没有合适的合约可以选择
B.6月
C.9月
D.3月
正确答案:6月
10、一种股票预计在2个月后会每股支付4美元红利,6个月后再支付4美元红利。股票价格为45美元,无风险年利率为6%(对任何到期日适用,连续复利计息)。一位投资者刚刚持有这种股票的12个月远期合约的空头头寸。此时远期价格以及远期合约的初始价值为
A.远期价格为39.45美元;远期合约的初始价值为正
B.远期价格为38美元;远期合约的初始价值为0
C.远期价格为39.45美元;远期合约的初始价值为0
D.远期价格为38美元;远期合约的初始价格无法判断
正确答案:远期价格为39.45美元;远期合约的初始价值为0
第三章单元测试
1、关于金融互换,以下说法错误的是
A.互换是一种双赢的金融合约
B.互换合约中一方的权利是另一方的义务
C.当一方在浮动利率贷款和固定利率贷款方面都具有绝对的成本优势,则其不可能参与互换
D.互换双方都承担信用风险
正确答案:当一方在浮动利率贷款和固定利率贷款方面都具有绝对的成本优势,则其不可能参与互换
2、标准型的利率互换是指(
A.本金递增型互换
B.浮动利率换浮动利率
C.固定利率换固定利率
D.固定利率换浮动利率
正确答案:固定利率换浮动利率
3、交换两种货币的本金的同时交换固定利息的互换是
A.固定换固定的利率互换
B.利率互换
C.本金变换型互换
D.货币互换
正确答案:货币互换
4、利率互换的卖方价值为
A.Vswap=Vfx -Vfl
B.Vswap=Vfl -Vfx
C.其余说法都不对
D.0
正确答案:Vswap=Vfx -Vfl
5、以下哪些说法是正确的
A.在货币互换中,本金通常没有交换
B.在货币互换开始时,本金的流动方向通常是和利息的流动方向相同的,而在互换结束时,两者的流动方向则是相反的
C.在货币互换中,本金通常是不确定的
D.在货币互换开始时,本金的流动方向通常是和利息的流动方向相反的,而在互换结束时,两者的流动方向则是相同的
正确答案:在货币互换开始时,本金的流动方向通常是和利息的流动方向相反的,而在互换结束时,两者的流动方向则是相同的
6、.A公司在欧洲债券市场上发行美元债券需要支付12%的固定利率,如在欧洲美元市
场上向银行借款则需支付LIBOR+60bp的浮动利率; B公司在欧洲债券市场上发行美元
债券需要支付11%的固定利率,如在欧洲美元市场上向银行借款则需支付LIBOR+10bp
的浮动利率,则以下哪种说法是正确的
A.A B两公司不存在做利率可换的必要
B.A公司发行固定利率的欧洲美元债券,B公司以浮动利率在欧洲美元市场上贷款,之后双方再进行利率互换来降低各自的融资成本
C.A公司以浮动利率在欧洲美元市场上贷款,B公司发行固定利率的欧洲美元债券,之后双方再进行利率互换来降低各自的融资成本
D.A B公司可以进行货币互换
正确答案:A公司以浮动利率在欧洲美元市场上贷款,B公司发行固定利率的欧洲美元债券,之后双方再进行利率互换来降低各自的融资成本
7、利率互换与一系列() 之间等价
A.利率看涨期权
B.信用违约互换
C.利率看跌期权
D.远期利率合约
正确答案:远期利率合约
8、A公司可以以10%的固定利率或者SHIBOR+0.3%的浮动利率在金融市场上贷款,B公司可以以SHIBOR+1.8%的浮动利率或者X的固定利率在金融市场上贷款,因为A公司需要浮动利率,B公司需要固定利率,它们签署了一个互换协议,请问X值不可能是下面哪一个的?
A.11%
B.12.5%
C.13%
D.12%
正确答案:11%
9、金融互换产生的理论基础是
A.比较优势理论
B.利率平价理论
C.购买力平价理论
D.资产定价理论
正确答案:比较优势理论
10、关于货币互换的描述,错误的是
A.与利率互换不同,货币互换交换本金,货币互换可以看成是不同币种债券的组合,再加上外汇市场交易
B.货币互换的目的在于降低筹资成本及防止汇率变动风险造成的损失
C.货币互换主要是对资产和负债的币种进行搭配
D.货币互换双方互换的是货币,它们之间各自的债权债务也会改变
正确答案:货币互换双方互换的是货币,它们之间各自的债权债务也会改变
第四章单元测试
1、下列关于期权特征的表述,正确的是
A.欧式看涨期权的空头拥有在到期日以固定价格购买标的资产的权利
B.欧式看跌期权的多头可以在到期日或到期日之前的任何时间执行以固定价格出售标的资产的权利
C.美式看涨期权的空头可以在到期日或到期日之前的任何时间执行以固定价格出售标的资产的权利
D.美式看跌期权的多头可以在到期日或到期日之前的任何时间执行以固定价格出售标的资产的权利
正确答案:美式看跌期权的多头可以在到期日或到期日之前的任何时间执行以固定价格出售标的资产的权利
2、下列说法错误的是
A.场外交易由多空双方直接进行交易的期权合约
B.股票期权是最早进行交易的期权品种
C.股指期权可以以实物交割
D.场外期权存在违约风险
正确答案:股指期权可以以实物交割
3、以下关于期权的说法中不正确的是
A.卖方只有亏损的可能
B.期权价格是由买卖双方竞价产生
C.买方没有任何义务
D.是未来的一种选择权
正确答案:卖方只有亏损的可能
4、下列哪个说法并非是期权按其内涵价值的大小的分类
A.平值期权
B.实值期权
C.虚值期权
D.保值期权
正确答案:保值期权
5、无风险利率的升高会使得
A.看涨期权的价值升高
B.看涨期权的价值降低
C.看跌期权的价值升高
D.看涨与看跌期权的价值均减少
正确答案:看涨期权的价值升高
6、下列关于欧式期权的上下限的说法,错误的是
A.看涨期权价值的上限由股票价值决定,C≤S
B.同看涨期权一样,看跌期权价值的上限也是由股票价值决定,P≤S
C.看涨期权处于虚值状态时,可以不执行,而处于实值状态时,看涨期权的价值高于其内在价值,所以其下限为Max[0,S-PV(X)],否则存在套利机会
D.看跌期权处于虚值状态,可以不执行,而处于实值状态时,看跌期权的价值高于其内在价值,所以其下限为。Max[0,PV(X)-S],否则存在套利机会
正确答案:同看涨期权一样,看跌期权价值的上限也是由股票价值决定,P≤S
7、在股票不支付红利的情况下,下列有关期权的说法正确的是
A.美式看涨期权的价格下限为 P≥max(Xe^(-r(T-t))-S,0)
B.一份美式看涨期权的价值与一份欧式看涨期权价值相等
C.美式看涨期权的最佳执行时间是到期日
D.美式看跌期权的价格下限为max(S-Xe^(-r(T-t)),0)
正确答案:一份美式看涨期权的价值与一份欧式看涨期权价值相等;美式看涨期权的最佳执行时间是到期日
8、考虑一个牛市价差策略,执行价格为25元的看涨期权的价格为4元,执行价格为40元的看涨期权的价格为1元,如果在到期日,股价上升至55元,那么在到期日实施期权的净利润为
A.10元
B.18元
C.12元
D.15元
正确答案:15元
9、一投资者认为股票指数的价格会在 4600 左右小幅波动,他准备在行权价格为 4500、4600、 4700 的期权中选取合适的期权,构造一个蝶式期权多头组合,该投资者可以
A.做多一手行权价格为 4500 的看涨期权,同时做空一手行权价格为 4600 的看涨期权
B.做多两手行权价格为 4600 的看涨期权,做空一手行权价格为 4500 的看涨期权,做空一手行权价格为 4700 的看涨期权
C.做空两手行权价格为 4600 的看涨期权,做多一手行权价格为 4500 的看涨期权,做多一手行权价格为 4700 的看涨期权
D.·
E.做空一手行权价格为 4600 的看跌期权,同时做多一手行权价格为 4700 的看跌期权
正确答案:做空两手行权价格为 4600 的看涨期权,做多一手行权价格为 4500 的看涨期权,做多一手行权价格为 4700 的看涨期权
10、下列说法正确的是
A.红利的存在使欧式看涨期权下限降低
B.红利对于期权的价格上限不存在影响
C.红利的存在使欧式看跌期权下限降低
D.提前执行有红利的美式看涨期权是不合理的
正确答案:红利的存在使欧式看涨期权下限降低;红利对于期权的价格上限不存在影响;提前执行有红利的美式看涨期权是不合理的
第五章单元测试
1、标的资产和衍生证券价格不遵循()过程
A.随机过程
B.布朗运动
C.随机游走
D.伊藤过程
正确答案:随机游走
2、下列有关期权估值模型的表述中正确的有
A.利用BS模型进行期权估值时应使用的利率是连续复利
B.美式期权的价值应当至少等于相应欧式期权的价值
C.BS期权定价模型中的无风险利率应选择长期政府债券的到期收益率
D.利用二叉树模型进行期权估值使用的利率可以是年复利
正确答案:利用BS模型进行期权估值时应使用的利率是连续复利;美式期权的价值应当至少等于相应欧式期权的价值
3、关于B-S-M模型的假设条件,以下哪项不是必须的
A.市场上有足够多的交易者
B.市场是无摩擦的
C.市场不存在套利条件
D.交易的证券无限可分
正确答案:市场上有足够多的交易者
4、标准布莱克-斯科尔斯模型适用于()的定价
A.欧式看涨期权
B.不支付红利的美式看涨期权
C.欧式看跌期权
D.不支付红利的美式看跌期权
正确答案:欧式看涨期权;不支付红利的美式看涨期权;欧式看跌期权;不支付红利的美式看跌期权
5、用B-S-M公式求无红利支付股票的欧式看跌期权的价格。其中股票价格为$60,执行价格为$58,无风险年收益率为5%,股价年波动率为35%,到期日为6个月
A.2.15
B.2.71
C.4.62
D.4.16
正确答案:4.16
6、在利用布莱克()斯科尔斯期权定价模型估计期权价值时,下列表述正确的有
A.股票报酬率的标准差可以使用连续复利的历史报酬率来估计
B.在标的股票派发股利的情况下对期权估值时,要从股价中加上期权到期日前所派发的全部股利的现值
C.模型中无风险利率应采用政府债券按连续复利计算的到期收益率
D.在标的股票派发股利的情况下对期权估值时,要从股价中扣除期权到期日前所派发的全部股利的现值
正确答案:股票报酬率的标准差可以使用连续复利的历史报酬率来估计;模型中无风险利率应采用政府债券按连续复利计算的到期收益率;在标的股票派发股利的情况下对期权估值时,要从股价中扣除期权到期日前所派发的全部股利的现值
7、下列关于二叉树模型的表述中,错误的是
A.将到期时间划分为不同的期数,所得出的结果是不相同的
B.期数越多,计算结果与布莱克()斯科尔斯定价模型的计算结果越接近
C.二叉树模型是一种近似的方法
D.二叉树模型和布莱克()斯科尔斯定价模型二者之间不存在内在的联系
正确答案:二叉树模型和布莱克()斯科尔斯定价模型二者之间不存在内在的联系
8、T=0 时刻股票价格为 100 元,T=1 时刻股票价格上涨至 120 元的概率为 70%,此时看涨期权支付为 20 元,下跌至 70 元的概率为 30%,此时看涨期权支付为 0。假设利率为 0,则 0 时刻该欧式看涨期权价格为()元
A.8
B.12
C.14
D.10
正确答案:14
9、一只股票现在价格是100元。有连续两个时间步,每个步长6个月,每个单步二叉树预期上涨10%,或下跌10%,无风险利率8%(连续复利),执行价格为100元的看涨期权的价值为
A.9.46
B.9.61
C.7.04
D.14.21
正确答案:9.61
10、采用倒推法的期权定价模型包括
A.蒙特卡罗模拟
B.BS公式
C.隐性差分法
D.二叉树模型
正确答案:隐性差分法;二叉树模型
第六章单元测试
1、关于金融衍生品业务的Delta对冲,下列说法错误的是
A.Delta对冲是根据期权价格变动与标的现货价格变动的关系调整现货头寸
B.Delta对冲在场外金融衍生品业务中有广泛的应用
C.这种对冲可以完全消除风险
D.目的是卖出期权方的整个投资组合不会受标的现货价格波动的影响C.构建新产品
正确答案:这种对冲可以完全消除风险
2、Delta中性是指
A.每买一手看跌期权,同时卖出一手标的资产
B.标的资产价格的较大变化不会引起期权价格的变化
C.标的资产价格的微小变化几乎不会引起期权价格的变化
D.组合的Delta值接近为0
正确答案:标的资产价格的较大变化不会引起期权价格的变化
3、假设标的股票价格为10元,以下哪个期权Gamma值最高
A.行权价为10元、90天到期的认沽期权
B.行权价为10元、5天到期的认购期权
C.行权价为15元、5天到期的认购期权
D.行权价为15元、5天到期的认沽期权
正确答案:行权价为15元、5天到期的认购期权
4、以下Gamma值不为0的是
A.期货合约
B.标的资产
C.期权
D.远期
正确答案:期权
5、对于期权买方来说,以下说法正确的是
A.看涨期权的delta为正,看跌期权的delta为负
B.看涨期权和看跌期权的delta均为负
C.看涨期权和看跌期权的delta均为正
D.看涨期权的delta为负,看跌期权的delta为正
正确答案:看涨期权的delta为正,看跌期权的delta为负
6、期权的时间价值
A.越临近到期日衰减越快
B.均匀变动
C.保持不变
D.越临近到期日衰减越慢
正确答案:越临近到期日衰减越快
7、假设某期权的delta等于0.6,某投资者买入100份这样的期权,他需要()来对冲该期权的delta风险
A.买入60股股票
B.卖空60股股票
C.买入100股股票
D.卖空100股股票
正确答案:卖空60股股票
8、极度虚值的卖权,随着到期日的临近,他的delta值将怎么变化
A.开始大于0,然后小于0
B.始终小于0,随着到期日的临近迅速趋向0
C.始终大于0,随着到期日的临近迅速趋向0
D.始终小于0,随着到期日的临近迅速跌向-1
正确答案:始终小于0,随着到期日的临近迅速趋向0
9、假设某delta中性的投资组合gamma为-100,当资产价格在极短的时间内变动3,该投资组合的价值将
A.增加300
B.增加450
C.减少300
D.减少450
正确答案:减少300
10、假设某距离到期日还有4个月的股票期权买权按照公历日计算的theta值为3.65美元,这意味着
A.卖出该买权每天大约损失3.65美元
B.买入该买权每天大约损失3.65美元
C.卖出该买权每天大约损失1美分
D.买入该买权每天大约损失1美分
正确答案:买入该买权每天大约损失1美分
第七章单元测试
1、券商只提供发行保本收益产品。
A.正确
B.错误
正确答案:错误
2、券商通过融资融券等项目获取挂钩沪深300指数的浮动收益。
A.正确
B.错误
正确答案:错误
3、发行者的目标是获取无风险收益。
A.正确
B.错误
正确答案:正确
4、下列选项中属于发行者资产的是()
A.剩余部分为发行者利润
B.场外期权产品获取浮动收益
C.收益8.6%的融资融券项目,为投资者获取4%的固定收益
D.收益3.6%的融资融券项目,为投资者获取1%的固定收益
正确答案:剩余部分为发行者利润;场外期权产品获取浮动收益;收益8.6%的融资融券项目,为投资者获取4%的固定收益
5、为投资者1块钱提供4%固定收益,需要投入8.6%的项目额度。
A.正确
B.错误
正确答案:正确
6、如图所示,在该产品的交易中,发行者的目的是通过多样化的产品吸引客户,从中赢利。
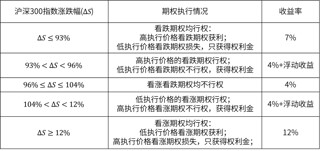
。
A.正确
B.错误
正确答案:正确
7、为对1块钱的投资,产生所要求浮动收益,每个期权应交易2/S0份。
A.正确
B.错误
正确答案:错误
8、投资者通过购买场外期权产品获取固定收益。
A.正确
B.错误
正确答案:错误
9、如图所示产品,该产品的收益构成中只有固定收益
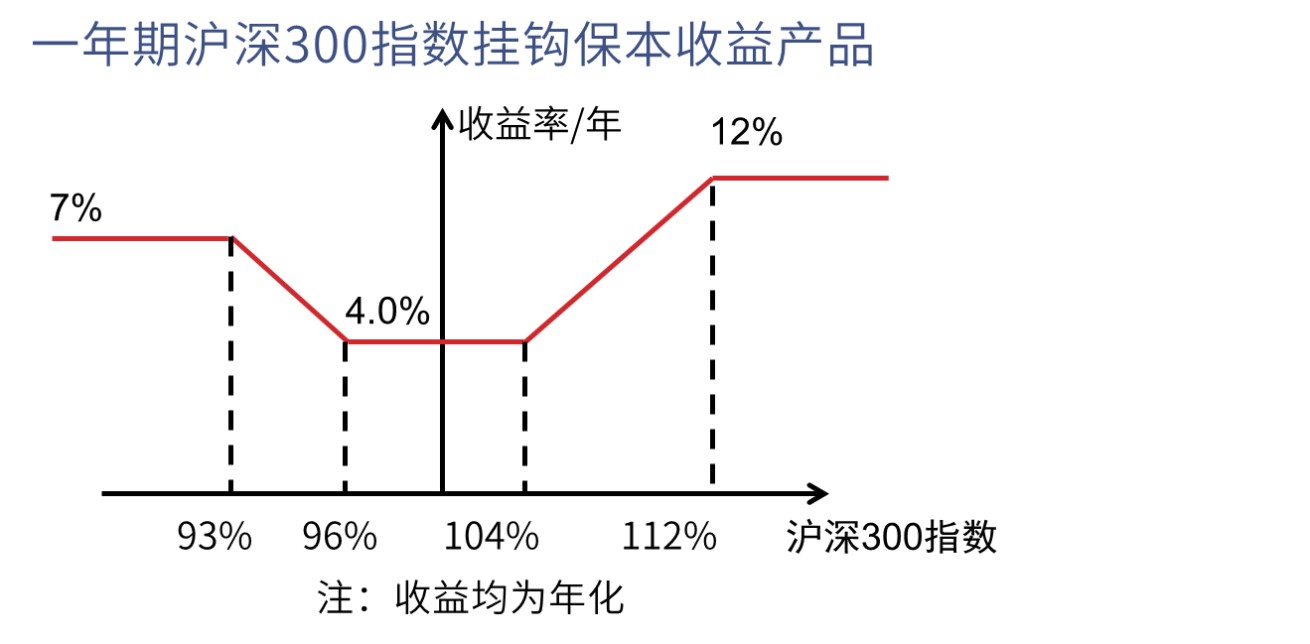
。
A.正确
B.错误
正确答案:错误
10、在计算发行者利润率的过程中,应该扣除固定收益投资和期权费。
A.正确
B.错误
正确答案:正确
第一章单元测试
1、无风险套利是指
A.无需初始投资, 也无需承担任何风险, 就有可能获利而绝对没有亏损的可能
B.需要一定初始投资, 同时也需要承担一定风险, 才可能获利而绝对没有亏损的可能
C.需要一定的初始投资, 但无需承担任何风险, 就有可能获利而绝对没有亏损的可能
D.无需初始投资, 但需要承担一定的风险, 就有可能获利而绝对没有亏损的可能
正确答案:无需初始投资, 也无需承担任何风险, 就有可能获利而绝对没有亏损的可能
2、当达到无套利均衡时,期货合约到期时将会出现
A.即期(现货)价格与期货价格的关系不确定
B.即期(现货)价格高于期货价格
C.即期(现货)价格等于期货价格
D.即期(现货)价格低于期货价格
正确答案:即期(现货)价格等于期货价格
3、投资性资产以价值变动为持有条件,消费性资产以使用价值的运用为持有目的
A.投资性资产是指有众多投资者主要为了进行投资而持有的资产,如股票、债券、黄金和白银
B.消费性资产主要是为了进行消费而持有的资产,如黄铜、石油、腩肉等商品
C.投资性资产以价值变动为持有条件,消费性资产以使用价值的运用为持有目的
D.投资性资产不排除其有消费用途
正确答案:投资性资产是指有众多投资者主要为了进行投资而持有的资产,如股票、债券、黄金和白银;消费性资产主要是为了进行消费而持有的资产,如黄铜、石油、腩肉等商品;投资性资产以价值变动为持有条件,消费性资产以使用价值的运用为持有目的;投资性资产不排除其有消费用途
4、根据定价公式,均衡的期货价格和下面哪些因素有关
A.距离合约到期的时间
B.无风险利率
C.标的资产在合约期内产生的收入
D.标的资产的现货价格
正确答案:距离合约到期的时间;无风险利率;标的资产在合约期内产生的收入;标的资产的现货价格
5、以下说法正确的是
A.消费性资产的期货定价必须考虑其便利收益带来的影响
B.虽然期货价格在一定程度上具有引领当前标的资产现货价格变化的信号功能,但是在进行预测的时候,期货价格不能被用来作为未来现货价格的无偏估计
C.对消费性资产和投资性资产的期货定价是无差异的
D.对消费性资产的期货定价不能简单套用投资性资产期货定价的持有成本模型
正确答案:消费性资产的期货定价必须考虑其便利收益带来的影响;虽然期货价格在一定程度上具有引领当前标的资产现货价格变化的信号功能,但是在进行预测的时候,期货价格不能被用来作为未来现货价格的无偏估计;对消费性资产的期货定价不能简单套用投资性资产期货定价的持有成本模型
6、衍生品市场的主要参与者有
A.投机者
B.套利者
C.套期保值者
正确答案:投机者;套利者;套期保值者
7、下面属于投资性资产的有
A.白银
B.股票
C.黄金
D.大豆
正确答案:白银;股票;黄金;大豆
8、在无套利均衡分析的远期/期货定价中,以下说法正确的是
A.在有效的金融市场上,任何一项金融资产的定价,应当使得利用该项金融资产进行套利的机会不复存在
B.无套利均衡定价的结果仅仅适用于风险中性的世界
C.套利机会消除后所确定的均衡价格,与市场参与者的风险偏好无关
D.市场参与者的风险偏好会影响无套利均衡定价的结果
正确答案:在有效的金融市场上,任何一项金融资产的定价,应当使得利用该项金融资产进行套利的机会不复存在;套利机会消除后所确定的均衡价格,与市场参与者的风险偏好无关
9、以下说法正确的是
A.投资性资产是指有众多投资者主要为了进行投资而持有的资产,如股票、债券、黄金和白银
B.投资性资产以价值变动为持有条件,消费性资产以使用价值的运用为持有目的
C.消费性资产主要是为了进行消费而持有的资产,如黄铜、石油、腩肉等商品
D.投资性资产不排除其有消费用途
正确答案:投资性资产是指有众多投资者主要为了进行投资而持有的资产,如股票、债券、黄金和白银;投资性资产以价值变动为持有条件,消费性资产以使用价值的运用为持有目的;消费性资产主要是为了进行消费而持有的资产,如黄铜、石油、腩肉等商品;投资性资产不排除其有消费用途
10、如果一笔金额为X的资金投资n年,年利率为R,一年计息m次(一年的复利计息频率为m),则n年后的终值为
A.X(1+R/m)^(m-n)
B.X(1+R/m)^mn
C.X(1-R/m)^(m+n)
D.X(1-R/m)^mn
正确答案:X(1+R/m)^mn
第二章单元测试
1、远期合约的多头是
A.经纪人
B.合约的卖方
C.合约的买方
D.拥有买入标的资产权利的人
正确答案:合约的买方
2、关于远期合约说法正确的是
A.远期合约是一种非标准化的合约
B.远期合约在交易所内进行交易
C.远期合约具有灵活性,所以其信用风险较期货交易更低
D.远期合约的多头方获得的是权利,空头方将面临义务
正确答案:远期合约是一种非标准化的合约
3、以下关于期货的结算说法错误的是
A.期货实行每日盯市制度,即客户以开仓后,当天的盈亏是将交易所结算价与客户开仓价比较的结果,在此之后,平仓之前,客户每天的单日盈亏是交易所前一交易日结算价与当天结算价比较的结果
B.期货实行每日结算制度,客户在持仓阶段每天的单日盈亏都将直接在其保证金账户上划拨。当客户处于盈利状态时,只要其保证金账户上的金额超过初始保证金的数额,则客户可以将超过部分提现;当处于亏损状态时,一旦保证金余额低于维持保证金的数额,则客户必须追加保证金,否则就会被强制平仓
C.客户平仓之后的总盈亏是其保证金账户最初数额与最终数额之差
D.客户平仓后,其总盈亏可以由其开仓价与其平仓价的比较得出,也可由所有的单日盈亏累加得出
正确答案:客户平仓之后的总盈亏是其保证金账户最初数额与最终数额之差
4、一位投资者是小麦期货合约的空头方,这意味着
A.这位投资者有权利在期货合约到期时买入小麦
B.这位投资者有义务在期货合约到期时卖出小麦
C.这位投资者有权利在期货合约到期时卖出小麦
D.这位投资者有义务在期货合约到期时买入小麦
正确答案:这位投资者有义务在期货合约到期时卖出小麦
5、一位投资者是玉米远期合约的多头方,下面哪个公式表达了合约到期时多头方眼里的合约价值(K为远期合约的交割价格,ST为到期时的玉米现货价格)
A.max(St-K)
B.St-K
C.max(K-St)
D.K-St
正确答案:St-K
6、远期合约中的违约风险是指
A.典型的远期合约具有盯市的特点,可以降低违约风险
B.因一方无法履行合约义务而对另一方造成的风险
C.只有在交割时支付现金的远期空头会面临违约风险
D.只有远期多头会面临违约风险,是指合约空头没有资产用于交割的概率
正确答案:因一方无法履行合约义务而对另一方造成的风险
7、下列关于FRA的说法中,不正确的是
A.远期利率是由即期利率推导出来的未来一段时间的利率
B.从本质上说,FRA是在一固定利率下的远期对远期贷款,只是没有发生实际的贷款支付
C.远期利率协议是一种基于利率的衍生产品
D.由于FRA的交割日是在名义贷款期末,因此交割额的计算不需要进行贴现
正确答案:由于FRA的交割日是在名义贷款期末,因此交割额的计算不需要进行贴现
8、假设一种无红利支付的股票目前的市价为20元,无风险连续复利年利率为10%,该股票3个月期远期价格为
A.40.51元
B.20.51元
C.10.51元
D.20.55元
正确答案:20.51元
9、一种玉米期货合约有如下到期月份:1月、3月、6月、9月和12月。如果利用这种期货合约进行套期保值,套期保值的结束时间为4月,应该选择哪月到期的期货合约进行套期保值
A.没有合适的合约可以选择
B.6月
C.9月
D.3月
正确答案:6月
10、一种股票预计在2个月后会每股支付4美元红利,6个月后再支付4美元红利。股票价格为45美元,无风险年利率为6%(对任何到期日适用,连续复利计息)。一位投资者刚刚持有这种股票的12个月远期合约的空头头寸。此时远期价格以及远期合约的初始价值为
A.远期价格为39.45美元;远期合约的初始价值为正
B.远期价格为38美元;远期合约的初始价值为0
C.远期价格为39.45美元;远期合约的初始价值为0
D.远期价格为38美元;远期合约的初始价格无法判断
正确答案:远期价格为39.45美元;远期合约的初始价值为0
第三章单元测试
1、关于金融互换,以下说法错误的是
A.互换是一种双赢的金融合约
B.互换合约中一方的权利是另一方的义务
C.当一方在浮动利率贷款和固定利率贷款方面都具有绝对的成本优势,则其不可能参与互换
D.互换双方都承担信用风险
正确答案:当一方在浮动利率贷款和固定利率贷款方面都具有绝对的成本优势,则其不可能参与互换
2、标准型的利率互换是指(
A.本金递增型互换
B.浮动利率换浮动利率
C.固定利率换固定利率
D.固定利率换浮动利率
正确答案:固定利率换浮动利率
3、交换两种货币的本金的同时交换固定利息的互换是
A.固定换固定的利率互换
B.利率互换
C.本金变换型互换
D.货币互换
正确答案:货币互换
4、利率互换的卖方价值为
A.Vswap=Vfx -Vfl
B.Vswap=Vfl -Vfx
C.其余说法都不对
D.0
正确答案:Vswap=Vfx -Vfl
5、以下哪些说法是正确的
A.在货币互换中,本金通常没有交换
B.在货币互换开始时,本金的流动方向通常是和利息的流动方向相同的,而在互换结束时,两者的流动方向则是相反的
C.在货币互换中,本金通常是不确定的
D.在货币互换开始时,本金的流动方向通常是和利息的流动方向相反的,而在互换结束时,两者的流动方向则是相同的
正确答案:在货币互换开始时,本金的流动方向通常是和利息的流动方向相反的,而在互换结束时,两者的流动方向则是相同的
6、.A公司在欧洲债券市场上发行美元债券需要支付12%的固定利率,如在欧洲美元市
场上向银行借款则需支付LIBOR+60bp的浮动利率; B公司在欧洲债券市场上发行美元
债券需要支付11%的固定利率,如在欧洲美元市场上向银行借款则需支付LIBOR+10bp
的浮动利率,则以下哪种说法是正确的
A.A B两公司不存在做利率可换的必要
B.A公司发行固定利率的欧洲美元债券,B公司以浮动利率在欧洲美元市场上贷款,之后双方再进行利率互换来降低各自的融资成本
C.A公司以浮动利率在欧洲美元市场上贷款,B公司发行固定利率的欧洲美元债券,之后双方再进行利率互换来降低各自的融资成本
D.A B公司可以进行货币互换
正确答案:A公司以浮动利率在欧洲美元市场上贷款,B公司发行固定利率的欧洲美元债券,之后双方再进行利率互换来降低各自的融资成本
7、利率互换与一系列() 之间等价
A.利率看涨期权
B.信用违约互换
C.利率看跌期权
D.远期利率合约
正确答案:远期利率合约
8、A公司可以以10%的固定利率或者SHIBOR+0.3%的浮动利率在金融市场上贷款,B公司可以以SHIBOR+1.8%的浮动利率或者X的固定利率在金融市场上贷款,因为A公司需要浮动利率,B公司需要固定利率,它们签署了一个互换协议,请问X值不可能是下面哪一个的?
A.11%
B.12.5%
C.13%
D.12%
正确答案:11%
9、金融互换产生的理论基础是
A.比较优势理论
B.利率平价理论
C.购买力平价理论
D.资产定价理论
正确答案:比较优势理论
10、关于货币互换的描述,错误的是
A.与利率互换不同,货币互换交换本金,货币互换可以看成是不同币种债券的组合,再加上外汇市场交易
B.货币互换的目的在于降低筹资成本及防止汇率变动风险造成的损失
C.货币互换主要是对资产和负债的币种进行搭配
D.货币互换双方互换的是货币,它们之间各自的债权债务也会改变
正确答案:货币互换双方互换的是货币,它们之间各自的债权债务也会改变
第四章单元测试
1、下列关于期权特征的表述,正确的是
A.欧式看涨期权的空头拥有在到期日以固定价格购买标的资产的权利
B.欧式看跌期权的多头可以在到期日或到期日之前的任何时间执行以固定价格出售标的资产的权利
C.美式看涨期权的空头可以在到期日或到期日之前的任何时间执行以固定价格出售标的资产的权利
D.美式看跌期权的多头可以在到期日或到期日之前的任何时间执行以固定价格出售标的资产的权利
正确答案:美式看跌期权的多头可以在到期日或到期日之前的任何时间执行以固定价格出售标的资产的权利
2、下列说法错误的是
A.场外交易由多空双方直接进行交易的期权合约
B.股票期权是最早进行交易的期权品种
C.股指期权可以以实物交割
D.场外期权存在违约风险
正确答案:股指期权可以以实物交割
3、以下关于期权的说法中不正确的是
A.卖方只有亏损的可能
B.期权价格是由买卖双方竞价产生
C.买方没有任何义务
D.是未来的一种选择权
正确答案:卖方只有亏损的可能
4、下列哪个说法并非是期权按其内涵价值的大小的分类
A.平值期权
B.实值期权
C.虚值期权
D.保值期权
正确答案:保值期权
5、无风险利率的升高会使得
A.看涨期权的价值升高
B.看涨期权的价值降低
C.看跌期权的价值升高
D.看涨与看跌期权的价值均减少
正确答案:看涨期权的价值升高
6、下列关于欧式期权的上下限的说法,错误的是
A.看涨期权价值的上限由股票价值决定,C≤S
B.同看涨期权一样,看跌期权价值的上限也是由股票价值决定,P≤S
C.看涨期权处于虚值状态时,可以不执行,而处于实值状态时,看涨期权的价值高于其内在价值,所以其下限为Max[0,S-PV(X)],否则存在套利机会
D.看跌期权处于虚值状态,可以不执行,而处于实值状态时,看跌期权的价值高于其内在价值,所以其下限为。Max[0,PV(X)-S],否则存在套利机会
正确答案:同看涨期权一样,看跌期权价值的上限也是由股票价值决定,P≤S
7、在股票不支付红利的情况下,下列有关期权的说法正确的是
A.美式看涨期权的价格下限为 P≥max(Xe^(-r(T-t))-S,0)
B.一份美式看涨期权的价值与一份欧式看涨期权价值相等
C.美式看涨期权的最佳执行时间是到期日
D.美式看跌期权的价格下限为max(S-Xe^(-r(T-t)),0)
正确答案:一份美式看涨期权的价值与一份欧式看涨期权价值相等;美式看涨期权的最佳执行时间是到期日
8、考虑一个牛市价差策略,执行价格为25元的看涨期权的价格为4元,执行价格为40元的看涨期权的价格为1元,如果在到期日,股价上升至55元,那么在到期日实施期权的净利润为
A.10元
B.18元
C.12元
D.15元
正确答案:15元
9、一投资者认为股票指数的价格会在 4600 左右小幅波动,他准备在行权价格为 4500、4600、 4700 的期权中选取合适的期权,构造一个蝶式期权多头组合,该投资者可以
A.做多一手行权价格为 4500 的看涨期权,同时做空一手行权价格为 4600 的看涨期权
B.做多两手行权价格为 4600 的看涨期权,做空一手行权价格为 4500 的看涨期权,做空一手行权价格为 4700 的看涨期权
C.做空两手行权价格为 4600 的看涨期权,做多一手行权价格为 4500 的看涨期权,做多一手行权价格为 4700 的看涨期权
D.·
E.做空一手行权价格为 4600 的看跌期权,同时做多一手行权价格为 4700 的看跌期权
正确答案:做空两手行权价格为 4600 的看涨期权,做多一手行权价格为 4500 的看涨期权,做多一手行权价格为 4700 的看涨期权
10、下列说法正确的是
A.红利的存在使欧式看涨期权下限降低
B.红利对于期权的价格上限不存在影响
C.红利的存在使欧式看跌期权下限降低
D.提前执行有红利的美式看涨期权是不合理的
正确答案:红利的存在使欧式看涨期权下限降低;红利对于期权的价格上限不存在影响;提前执行有红利的美式看涨期权是不合理的
第五章单元测试
1、标的资产和衍生证券价格不遵循()过程
A.随机过程
B.布朗运动
C.随机游走
D.伊藤过程
正确答案:随机游走
2、下列有关期权估值模型的表述中正确的有
A.利用BS模型进行期权估值时应使用的利率是连续复利
B.美式期权的价值应当至少等于相应欧式期权的价值
C.BS期权定价模型中的无风险利率应选择长期政府债券的到期收益率
D.利用二叉树模型进行期权估值使用的利率可以是年复利
正确答案:利用BS模型进行期权估值时应使用的利率是连续复利;美式期权的价值应当至少等于相应欧式期权的价值
3、关于B-S-M模型的假设条件,以下哪项不是必须的
A.市场上有足够多的交易者
B.市场是无摩擦的
C.市场不存在套利条件
D.交易的证券无限可分
正确答案:市场上有足够多的交易者
4、标准布莱克-斯科尔斯模型适用于()的定价
A.欧式看涨期权
B.不支付红利的美式看涨期权
C.欧式看跌期权
D.不支付红利的美式看跌期权
正确答案:欧式看涨期权;不支付红利的美式看涨期权;欧式看跌期权;不支付红利的美式看跌期权
5、用B-S-M公式求无红利支付股票的欧式看跌期权的价格。其中股票价格为$60,执行价格为$58,无风险年收益率为5%,股价年波动率为35%,到期日为6个月
A.2.15
B.2.71
C.4.62
D.4.16
正确答案:4.16
6、在利用布莱克()斯科尔斯期权定价模型估计期权价值时,下列表述正确的有
A.股票报酬率的标准差可以使用连续复利的历史报酬率来估计
B.在标的股票派发股利的情况下对期权估值时,要从股价中加上期权到期日前所派发的全部股利的现值
C.模型中无风险利率应采用政府债券按连续复利计算的到期收益率
D.在标的股票派发股利的情况下对期权估值时,要从股价中扣除期权到期日前所派发的全部股利的现值
正确答案:股票报酬率的标准差可以使用连续复利的历史报酬率来估计;模型中无风险利率应采用政府债券按连续复利计算的到期收益率;在标的股票派发股利的情况下对期权估值时,要从股价中扣除期权到期日前所派发的全部股利的现值
7、下列关于二叉树模型的表述中,错误的是
A.将到期时间划分为不同的期数,所得出的结果是不相同的
B.期数越多,计算结果与布莱克()斯科尔斯定价模型的计算结果越接近
C.二叉树模型是一种近似的方法
D.二叉树模型和布莱克()斯科尔斯定价模型二者之间不存在内在的联系
正确答案:二叉树模型和布莱克()斯科尔斯定价模型二者之间不存在内在的联系
8、T=0 时刻股票价格为 100 元,T=1 时刻股票价格上涨至 120 元的概率为 70%,此时看涨期权支付为 20 元,下跌至 70 元的概率为 30%,此时看涨期权支付为 0。假设利率为 0,则 0 时刻该欧式看涨期权价格为()元
A.8
B.12
C.14
D.10
正确答案:14
9、一只股票现在价格是100元。有连续两个时间步,每个步长6个月,每个单步二叉树预期上涨10%,或下跌10%,无风险利率8%(连续复利),执行价格为100元的看涨期权的价值为
A.9.46
B.9.61
C.7.04
D.14.21
正确答案:9.61
10、采用倒推法的期权定价模型包括
A.蒙特卡罗模拟
B.BS公式
C.隐性差分法
D.二叉树模型
正确答案:隐性差分法;二叉树模型
第六章单元测试
1、关于金融衍生品业务的Delta对冲,下列说法错误的是
A.Delta对冲是根据期权价格变动与标的现货价格变动的关系调整现货头寸
B.Delta对冲在场外金融衍生品业务中有广泛的应用
C.这种对冲可以完全消除风险
D.目的是卖出期权方的整个投资组合不会受标的现货价格波动的影响C.构建新产品
正确答案:这种对冲可以完全消除风险
2、Delta中性是指
A.每买一手看跌期权,同时卖出一手标的资产
B.标的资产价格的较大变化不会引起期权价格的变化
C.标的资产价格的微小变化几乎不会引起期权价格的变化
D.组合的Delta值接近为0
正确答案:标的资产价格的较大变化不会引起期权价格的变化
3、假设标的股票价格为10元,以下哪个期权Gamma值最高
A.行权价为10元、90天到期的认沽期权
B.行权价为10元、5天到期的认购期权
C.行权价为15元、5天到期的认购期权
D.行权价为15元、5天到期的认沽期权
正确答案:行权价为15元、5天到期的认购期权
4、以下Gamma值不为0的是
A.期货合约
B.标的资产
C.期权
D.远期
正确答案:期权
5、对于期权买方来说,以下说法正确的是
A.看涨期权的delta为正,看跌期权的delta为负
B.看涨期权和看跌期权的delta均为负
C.看涨期权和看跌期权的delta均为正
D.看涨期权的delta为负,看跌期权的delta为正
正确答案:看涨期权的delta为正,看跌期权的delta为负
6、期权的时间价值
A.越临近到期日衰减越快
B.均匀变动
C.保持不变
D.越临近到期日衰减越慢
正确答案:越临近到期日衰减越快
7、假设某期权的delta等于0.6,某投资者买入100份这样的期权,他需要()来对冲该期权的delta风险
A.买入60股股票
B.卖空60股股票
C.买入100股股票
D.卖空100股股票
正确答案:卖空60股股票
8、极度虚值的卖权,随着到期日的临近,他的delta值将怎么变化
A.开始大于0,然后小于0
B.始终小于0,随着到期日的临近迅速趋向0
C.始终大于0,随着到期日的临近迅速趋向0
D.始终小于0,随着到期日的临近迅速跌向-1
正确答案:始终小于0,随着到期日的临近迅速趋向0
9、假设某delta中性的投资组合gamma为-100,当资产价格在极短的时间内变动3,该投资组合的价值将
A.增加300
B.增加450
C.减少300
D.减少450
正确答案:减少300
10、假设某距离到期日还有4个月的股票期权买权按照公历日计算的theta值为3.65美元,这意味着
A.卖出该买权每天大约损失3.65美元
B.买入该买权每天大约损失3.65美元
C.卖出该买权每天大约损失1美分
D.买入该买权每天大约损失1美分
正确答案:买入该买权每天大约损失1美分
第七章单元测试
1、券商只提供发行保本收益产品。
A.正确
B.错误
正确答案:错误
2、券商通过融资融券等项目获取挂钩沪深300指数的浮动收益。
A.正确
B.错误
正确答案:错误
3、发行者的目标是获取无风险收益。
A.正确
B.错误
正确答案:正确
4、下列选项中属于发行者资产的是()
A.剩余部分为发行者利润
B.场外期权产品获取浮动收益
C.收益8.6%的融资融券项目,为投资者获取4%的固定收益
D.收益3.6%的融资融券项目,为投资者获取1%的固定收益
正确答案:剩余部分为发行者利润;场外期权产品获取浮动收益;收益8.6%的融资融券项目,为投资者获取4%的固定收益
5、为投资者1块钱提供4%固定收益,需要投入8.6%的项目额度。
A.正确
B.错误
正确答案:正确
6、如图所示,在该产品的交易中,发行者的目的是通过多样化的产品吸引客户,从中赢利。
。
A.正确
B.错误
正确答案:正确
7、为对1块钱的投资,产生所要求浮动收益,每个期权应交易2/S0份。
A.正确
B.错误
正确答案:错误
8、投资者通过购买场外期权产品获取固定收益。
A.正确
B.错误
正确答案:错误
9、如图所示产品,该产品的收益构成中只有固定收益
。
A.正确
B.错误
正确答案:错误
10、在计算发行者利润率的过程中,应该扣除固定收益投资和期权费。
A.正确
B.错误
正确答案:正确